


État du droit au 13 septembre 2026
Les règles citées dans cet article sont celles en vigueur à cette date. Elles peuvent évoluer avec la loi de finances pour 2027 et l’élection présidentielle d’avril 2027. Les propositions recensées ci-dessous ne sont pas du droit : cette page est mise à jour chaque mois.
Aucune des mesures présentées dans cet article n’est en vigueur. Elles proviennent de programmes et de déclarations publiques, recensés par des tiers, et n’ouvrent aucun droit ni aucune obligation. Nous les exposons comme des faits datés, sans appréciation de leur opportunité, parce que la confusion entre une annonce et une règle conduit à des décisions patrimoniales mal fondées.
Les décisions patrimoniales que le droit en vigueur autorise sont exposées sur notre page préparer son patrimoine avant 2027.
Quelles propositions touchent le patrimoine ?
Le tableau ci-dessous reprend les propositions telles que les recense le comparateur de programmes de la Fondation iFRAP pour la présidentielle 2027, consulté le 9 septembre 2026. L’attribution est celle du comparateur : elle évolue au fil des déclarations et doit être revérifiée à la source avant toute décision.
| Type de mesure | Formulation recensée | Attribution selon le comparateur iFRAP | Statut juridique |
|---|---|---|---|
| Impôt sur la fortune | Rétablir l’impôt de solidarité sur la fortune, avec une composante climatique pour certaines formulations, ou en tripler le montant | Jean-Luc Mélenchon, Marine Tondelier, Fabien Roussel | Proposition |
| Impôt plancher | Imposition minimale annuelle de 2 % des patrimoines supérieurs à 100 millions d’euros | Front populaire, Raphaël Glucksmann, Jean-Luc Mélenchon, Marine Tondelier | Proposition. Le dispositif a été discuté puis rejeté par l’Assemblée nationale et par le Sénat lors de l’examen du budget pour 2026 |
| Successions | Augmenter les droits de succession sur les plus hauts patrimoines ; plafonner l’héritage à 12 millions d’euros ; contribution de 10 % sur les héritages supérieurs à 4 millions d’euros | Jean-Luc Mélenchon, Marine Tondelier | Proposition |
| Revenus du capital | Supprimer le prélèvement forfaitaire unique et imposer les revenus du capital comme ceux du travail | Jean-Luc Mélenchon | Proposition. Le taux forfaitaire reste fixé à 12,8 % par l’article 200 A du CGI |
| Exit tax | Rétablir l’exit tax dans sa portée antérieure | Jean-Luc Mélenchon | Proposition. L’article 167 bis du CGI est en vigueur, dans sa version issue de 2019 |
| Impôt universel | Instaurer un impôt universel sur les revenus et sur les entreprises | Jean-Luc Mélenchon | Proposition |
| Transmissions | Baisser la fiscalité des héritages et des donations | Propositions recensées du côté des formations de droite et du centre droit | Proposition |
Le comparateur recense une vingtaine de candidats et de formations. Il n’affiche pas de date de dernière mise à jour : la date indiquée ici est celle de notre consultation.
ISF, IFI, impôt plancher, impôt sur la fortune financière : quatre objets distincts
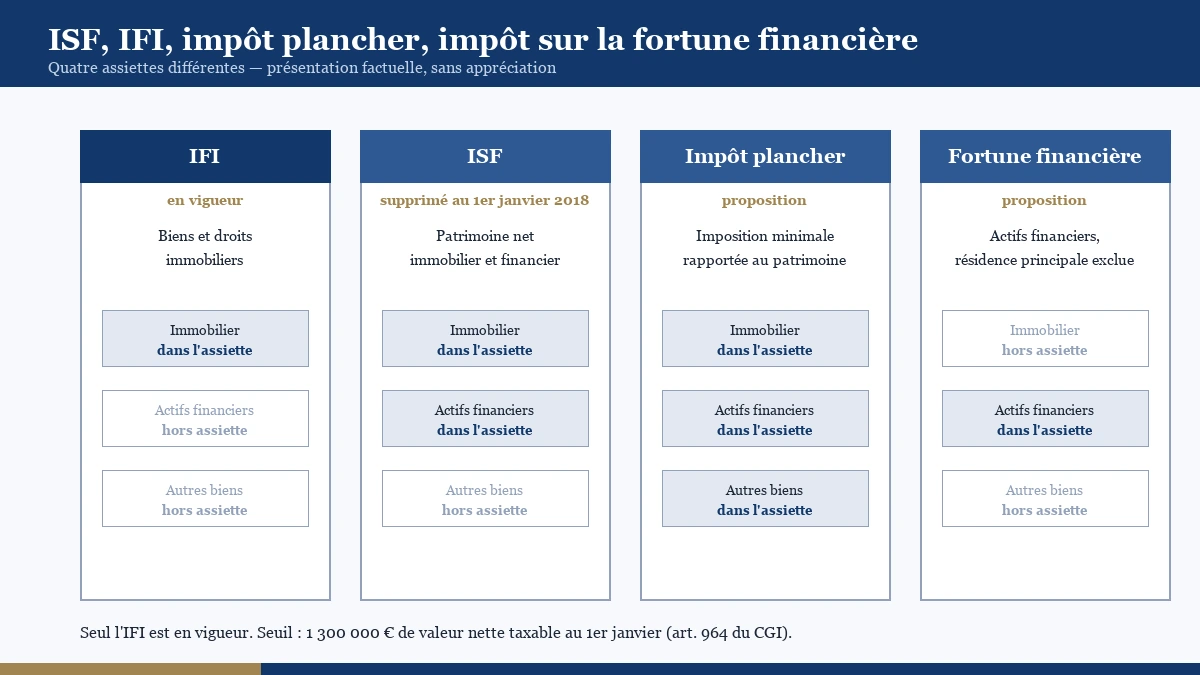
Ces quatre expressions circulent comme des synonymes. Elles désignent des mécanismes différents.
- L’ISF portait sur l’ensemble du patrimoine net du foyer, immobilier et financier. Il a cessé de s’appliquer au 1er janvier 2018.
- L’IFI, en vigueur, ne porte que sur les biens et droits immobiliers. Il est dû lorsque la valeur nette taxable dépasse 1 300 000 € au 1er janvier (article 964 du CGI). Les non-résidents n’y sont assujettis que sur leurs biens situés en France.
- L’impôt plancher ne taxe pas un patrimoine : il garantit un montant minimal d’imposition rapporté à la valeur du patrimoine, pour les contribuables dont l’impôt effectivement acquitté se situe en deçà d’un seuil.
- L’impôt sur la fortune financière désigne, dans les formulations recensées, un impôt assis sur les actifs financiers, la résidence principale étant écartée de l’assiette.
Ce que change l’assiette : une illustration
Un foyer détient une résidence principale valorisée 1 200 000 €, un bien locatif de 600 000 € et un portefeuille de valeurs mobilières de 2 000 000 €, sans passif.
- Sous l’IFI en vigueur, seuls les biens immobiliers entrent dans l’assiette. La résidence principale bénéficie d’un abattement de 30 % et compte pour 840 000 €. Le patrimoine immobilier net taxable ressort à 1 440 000 €, au-dessus du seuil de 1 300 000 €. Le foyer est redevable.
- Sous une assiette de type ISF, le portefeuille de 2 000 000 € entrerait également dans le calcul, ce qui triplerait presque la base.
- Sous une assiette financière excluant la résidence principale, le portefeuille compterait et la résidence principale sortirait.
L’enseignement tient en une phrase : la nature de l’assiette pèse plus que le taux affiché.
Quelles propositions visent les personnes installées hors de France ?
Deux familles de mesures reviennent dans les formulations recensées.
L’élargissement de l’exit tax. Le dispositif de l’article 167 bis du CGI a été resserré en 2019 : la durée pendant laquelle l’administration conserve un droit d’imposition après le départ a été réduite. Les propositions recensées visent un retour à une durée plus longue. Aucune n’a été adoptée. La loi de finances pour 2026 n’a pas modifié l’article 167 bis.
L’impôt universel. Le principe consiste à imposer les personnes sur un critère de nationalité et non de résidence, avec imputation de l’impôt payé à l’étranger. Sa mise en œuvre supposerait la renégociation d’un grand nombre de conventions fiscales bilatérales, qui répartissent aujourd’hui le droit d’imposer selon la résidence.
Le fonctionnement actuel de l’exit tax, seul opposable à ce jour, est détaillé dans notre article : formulaire 2074-ETD.
Le calendrier réel
- Automne 2026 : dépôt du projet de loi de finances pour 2027 à l’Assemblée nationale, au plus tard le premier mardi d’octobre. Examen de la première partie à partir du 12 octobre 2026.
- Décembre 2026 : vote et promulgation attendus. C’est ce texte, et lui seul, qui fixera les règles de 2027.
- Avril 2027 : élection présidentielle.
- Après l’élection : une majorité nouvelle ne peut modifier la fiscalité que par une loi, de finances rectificative ou ordinaire. Le délai entre l’annonce et l’applicabilité se compte en mois.
La question de savoir ce qu’une loi votée en fin d’année peut atteindre est traitée à part : date d’effet des textes fiscaux.
À retenir
- Aucune mesure listée ici n’est en vigueur ; l’imposition minimale de 2 % a été rejetée par les deux chambres lors du budget pour 2026.
- ISF, IFI, impôt plancher et impôt sur la fortune financière recouvrent des assiettes différentes : c’est l’assiette qui détermine l’effet, pas le taux.
- Le texte qui fixera les règles de 2027 sera voté à l’automne 2026, avant l’élection.
Questions fréquentes
La taxe de 2 % sur les patrimoines supérieurs à 100 millions d’euros existe-t-elle ?
Non. Le dispositif a été discuté lors de l’examen du budget pour 2026, puis rejeté par l’Assemblée nationale et par le Sénat. Il figure dans plusieurs programmes recensés pour 2027, sans avoir été adopté.
L’ISF peut-il revenir ?
Un impôt sur le patrimoine ne peut être rétabli que par une loi. Plusieurs programmes recensés le prévoient. Le droit applicable reste l’IFI, limité aux biens immobiliers, avec un seuil de 1 300 000 € au 1er janvier.
Une proposition de campagne peut-elle s’appliquer dès 2027 ?
Elle suppose un texte voté. Les règles de l’année 2027 seront fixées par la loi de finances votée en décembre 2026, sous la législature en cours. Une mesure issue de la campagne ne pourrait produire d’effet qu’après un vote ultérieur.
Où vérifier les propositions par candidat ?
Le comparateur de la Fondation iFRAP recense les propositions par candidat et par thème. Il n’affiche pas de date de mise à jour : il faut relever la date de consultation et remonter aux déclarations d’origine.
À quelle fréquence cette page est-elle mise à jour ?
Chaque mois, et à chaque étape du calendrier budgétaire. La date figurant dans l’encadré en tête de page fait foi.
Décider sur du droit, pas sur des annonces
Une décision patrimoniale se prend au regard des textes applicables et du fait générateur de chaque impôt. Nous chiffrons les options ouvertes par le droit en vigueur et indiquons celles qui gagnent à attendre le texte voté. Voir structurer son patrimoine en 2026, ainsi que notre analyse du calendrier juridique d’un départ suppose juridiquement, et les chiffres des départs. Chaque situation est particulière et mérite une analyse dédiée.
Sources officielles
- Article 964 du code général des impôts, impôt sur la fortune immobilière – Légifrance
- Article 167 bis du code général des impôts, exit tax – Légifrance
- Article 200 A du code général des impôts, taux forfaitaire de 12,8 % – Légifrance
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026 – Légifrance
- Projet de loi de finances pour 2026, dossier législatif – assemblee-nationale.fr
- Fondation iFRAP, comparateur des programmes pour la présidentielle 2027, consulté le 9 septembre 2026 – ifrap.org
Cet article présente l’état du droit à titre d’information générale, vérifié à la date de publication. Les propositions citées sont rapportées telles qu’elles figurent à la source indiquée, sans appréciation de leur opportunité. Il ne constitue pas une consultation juridique. Chaque situation est particulière et mérite une analyse dédiée. Contenu conforme aux règles déontologiques de la profession d’avocat.

