

État du droit vérifié au 5 octobre 2026
Les règles citées dans cet article sont celles en vigueur à cette date. Elles peuvent évoluer avec la loi de finances pour 2027 et après l’élection présidentielle de 2027. Nous distinguons le droit en vigueur, les textes en discussion et les propositions de programme.
Une élection ne modifie aucune règle fiscale. Seule une loi promulguée le fait, et le projet de loi de finances pour 2027 doit être déposé au plus tard le 6 octobre 2026, bien avant le scrutin. La question utile n’est donc pas de savoir s’il faut partir avant 2027, mais de savoir quelles règles s’appliquent aujourd’hui, lesquelles peuvent changer, et à quelle date une décision produit ses effets.
Le cadre juridique complet d’un départ, étape par étape, figure sur notre page accompagnement d’un transfert de résidence.
Que change réellement une élection pour un contribuable ?
Rien, par elle-même. Le droit fiscal résulte de textes votés par le Parlement et promulgués. Un programme de campagne n’est ni un projet de loi ni une règle : il n’ouvre aucun droit et n’impose aucune obligation.
Ce qu’une échéance électorale change, c’est le calendrier des textes. Le projet de loi de finances pour 2027 doit être déposé au plus tard le premier mardi d’octobre 2026, soit le 6 octobre (article 39 de la loi organique relative aux lois de finances). Ce texte, discuté sous la législature en cours, portera les mesures fiscales applicables en 2027. Les orientations défendues pendant la campagne du printemps 2027 ne pourraient trouver leur traduction législative qu’ensuite, dans un nouveau texte voté par le Parlement.
Ce qui est en vigueur, ce qui est en discussion, ce qui est proposé
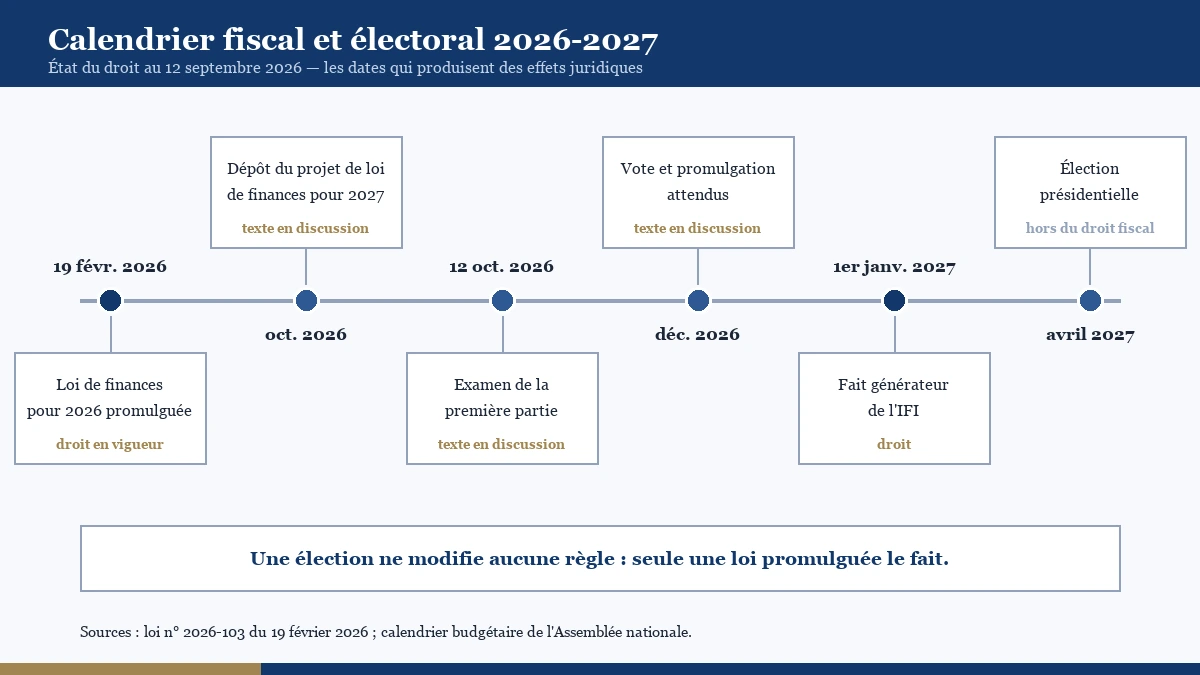
Trois niveaux, à ne jamais confondre.
| Niveau | Exemple | Portée juridique |
|---|---|---|
| Droit en vigueur | Loi n° 2026-103 du 19 février 2026 de finances pour 2026 : taxe de 20 % sur les actifs non professionnels de certaines holdings, engagement individuel du pacte Dutreil porté à six ans, remploi de 70 % en apport-cession | Applicable, opposable |
| Droit en vigueur | Exit tax de l’article 167 bis du CGI, version en vigueur depuis le 1er janvier 2024 (loi n° 2023-1322 du 29 décembre 2023) | Applicable, opposable |
| Texte en discussion | Projet de loi de finances pour 2027, à déposer au plus tard le 6 octobre 2026 | Aucune, tant qu’il n’est ni voté ni promulgué |
| Proposition de programme | Imposition minimale de 2 % des patrimoines supérieurs à 100 millions d’euros, défendue dans le débat public et non adoptée à ce jour | Aucune |
Nous tenons le recensement daté et sourcé des mesures annoncées dans notre tableau des mesures annoncées.
Une loi de finances peut-elle atteindre l’année en cours ?
Sur ce point, la réponse dépend du fait générateur de l’impôt.
Pour l’impôt sur le revenu, le fait générateur se situe au 31 décembre : l’impôt est dû à raison des revenus réalisés ou disponibles au cours de l’année (article 12 du CGI). Une loi votée en décembre 2026 peut donc modifier les règles applicables aux revenus perçus depuis le 1er janvier 2026. Cette pratique est appelée petite rétroactivité. Le Conseil constitutionnel l’encadre : le législateur ne peut, sans motif d’intérêt général suffisant, ni porter atteinte aux situations légalement acquises ni remettre en cause les effets qui peuvent légitimement être attendus de telles situations (décision n° 2013-682 DC du 19 décembre 2013).
Cette faculté connaît une limite. Dans sa décision n° 2012-662 DC du 29 décembre 2012, le Conseil constitutionnel a censuré la disposition de la loi de finances pour 2013 qui retirait rétroactivement leur caractère libératoire aux prélèvements forfaitaires déjà acquittés sur les revenus de capitaux mobiliers de 2012 : la volonté d’assurer des recettes supplémentaires ne constituait pas un motif d’intérêt général suffisant.
Pour l’impôt sur la fortune immobilière, les conditions d’assujettissement sont appréciées au 1er janvier de chaque année (article 964 du CGI). L’impôt sur une plus-value immobilière est versé lors de la cession (article 150 VF du CGI). Une plus-value sur titres relève en revanche de l’impôt sur le revenu de l’année de cession : une loi votée en décembre peut encore l’atteindre. Le raisonnement complet figure dans notre analyse de la sécurité juridique en matière fiscale.
Combien de temps prend juridiquement un départ ?
Un transfert de résidence fiscale ne se décide pas en quelques semaines. Compter douze à dix-huit mois entre la première étude et un départ documenté.
- Trois à six mois pour l’inventaire patrimonial, la lecture de la convention applicable et le chiffrage des options.
- Trois à neuf mois pour les actes préparatoires : réorganisation des participations, donation éventuelle, arbitrage sur les biens immobiliers, mise en location documentée du logement conservé.
- La date de départ elle-même, qui déclenche l’exit tax et scinde l’année fiscale.
- Quatre-vingt-dix jours avant le transfert, au plus tard, pour la demande de sursis de paiement en cas de départ vers un État hors sursis de plein droit (article 41 tervicies A de l’annexe III au CGI).
- Deux à cinq ans après pour le suivi du sursis jusqu’au dégrèvement, et la conservation du dossier de preuve.
La domiciliation ne se déclare pas, elle se constate. Les critères de l’article 4 B du CGI (foyer, séjour principal, activité professionnelle, centre des intérêts économiques) commandent l’ensemble : nous les détaillons dans notre article sur les conditions de la résidence fiscale.
Qui a intérêt à étudier la question ?
Trois situations justifient une étude, indépendamment du contexte politique.
Le détenteur de titres à forte plus-value latente. L’exit tax de l’article 167 bis vise les personnes domiciliées en France six des dix années précédentes et détenant des titres représentant au moins 50 % des bénéfices sociaux d’une société ou une valeur globale supérieure à 800 000 €.
Le propriétaire immobilier. Partir ne fait pas sortir un bien français de l’IFI ni du prélèvement sur les plus-values immobilières.
La personne dont la famille reste en France. Avoir son foyer en France suffit à y être domicilié, quelle que soit la durée de présence. Un départ solitaire avec conjoint et enfants demeurant à Paris reste, dans la plupart des cas, sans effet sur la domiciliation.
Un exemple chiffré
Un dirigeant détient des titres valorisés 4 000 000 €, pour un prix de revient de 1 000 000 €. La plus-value latente s’élève à 3 000 000 €. Il est domicilié en France depuis plus de dix ans.
- Il cède avant de partir. La plus-value de 3 000 000 € est imposée au taux forfaitaire de 12,8 % de l’article 200 A du CGI, soit 384 000 €, auxquels s’ajoutent les prélèvements sociaux et, le cas échéant, la contribution exceptionnelle sur les hauts revenus (article 223 sexies du CGI). L’impôt est acquitté selon le droit commun, sans sursis possible.
- Il part vers un État de l’Union européenne en conservant ses titres. L’exit tax est établie sur la même base, mais le sursis de paiement s’applique de plein droit : aucun décaissement au départ. La valeur globale des titres dépassant 2 570 000 €, le dégrèvement intervient au terme de cinq ans de détention.
- Il part, puis cède au bout de deux ans. Le sursis prend fin et l’impôt calculé au départ devient exigible.
La comparaison ne tranche rien à elle seule. Elle montre que l’ordre des opérations pèse davantage que la date du départ.
À retenir
- Une élection ne change aucune règle : seule une loi promulguée le fait. Le projet de loi de finances pour 2027 doit être déposé au plus tard le 6 octobre 2026, avant le scrutin.
- Une opération achevée en 2026 n’est pas à l’abri d’une loi votée en décembre : tout dépend du fait générateur propre à chaque impôt.
- Un transfert de résidence documenté demande douze à dix-huit mois : la précipitation crée le risque, pas l’économie.
Questions fréquentes
Faut-il partir avant l’élection de 2027 ?
Aucune règle ne rattache un avantage à cette date. Ce qui compte est le fait générateur de l’impôt concerné et la date à laquelle une opération est juridiquement achevée. Un départ décidé pour respecter une échéance politique se documente mal et se conteste facilement.
Une nouvelle loi peut-elle taxer une opération déjà réalisée ?
Pour l’impôt sur le revenu, une loi votée en décembre peut atteindre les revenus de l’année en cours, plus-values sur titres comprises. Le Conseil constitutionnel a toutefois censuré en 2012 la remise en cause d’un prélèvement libératoire déjà acquitté, faute de motif d’intérêt général suffisant. L’impôt sur une plus-value immobilière est, lui, versé lors de la cession.
Quel patrimoine justifie d’étudier un départ ?
Les seuils de l’article 167 bis donnent un repère : plus de 800 000 € de titres ou une participation d’au moins 50 % des bénéfices sociaux. En dessous, l’exit tax ne s’applique pas, mais l’IFI et la fiscalité immobilière peuvent justifier une analyse.
Peut-on partir puis revenir ?
Oui. Le retour en France emporte dégrèvement de l’exit tax lorsque les titres figurent encore dans le patrimoine. Un aller-retour rapide, en revanche, affaiblit la démonstration du transfert réel du domicile.
Faire analyser votre situation
Nous chiffrons le coût de chaque option au regard du droit en vigueur au jour de l’étude, et nous indiquons ce qui relève d’une décision immédiate comme ce qui peut attendre le texte voté. La démarche complète est décrite sur notre page cadre juridique d’une expatriation. Si le départ n’est pas envisagé, voir décider avant le vote du budget.
Sources officielles
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026 – Légifrance
- Article 4 B du code général des impôts, domicile fiscal – Légifrance
- Article 167 bis du code général des impôts, exit tax – Légifrance
- Article 200 A du code général des impôts, taux forfaitaire de 12,8 % – Légifrance
- Article 964 du code général des impôts, impôt sur la fortune immobilière – Légifrance
- Conseil constitutionnel, décision n° 2012-662 DC du 29 décembre 2012 – conseil-constitutionnel.fr
- Conseil constitutionnel, décision n° 2013-682 DC du 19 décembre 2013 – conseil-constitutionnel.fr
Cet article présente l’état du droit à titre d’information générale, vérifié à la date de publication. Il ne constitue pas une consultation juridique. Chaque situation est particulière et mérite une analyse dédiée. Contenu conforme aux règles déontologiques de la profession d’avocat.

