

État du droit au 15 septembre 2026
Les règles citées dans cet article sont celles en vigueur à cette date. Elles peuvent évoluer avec la loi de finances pour 2027 et l’élection présidentielle d’avril 2027.
L’exit tax n’est pas une pénalité de départ. C’est l’imposition, au moment du transfert du domicile fiscal hors de France, de plus-values qui n’ont pas encore été réalisées. Le mécanisme central n’est pas le taux, c’est le sursis de paiement : dans la plupart des départs vers l’Union européenne, rien n’est décaissé au départ, et l’impôt s’efface au bout de deux ou cinq ans. Encore faut-il déposer les bonnes déclarations dans les délais.
Le parcours complet d’un départ, dont l’exit tax n’est qu’une étape, est décrit sur notre page sécuriser un transfert de résidence.
Qui est concerné par l’exit tax ?
L’article 167 bis du code général des impôts pose deux conditions cumulatives.
- Une condition de durée : avoir été domicilié fiscalement en France pendant au moins six des dix années précédant le transfert du domicile.
- Une condition de seuil : détenir, directement ou indirectement, des droits sociaux ou valeurs mobilières représentant au moins 50 % des bénéfices sociaux d’une société, ou dont la valeur globale excède 800 000 € à la date du transfert.
Le seuil de 800 000 € s’apprécie sur l’ensemble des participations du foyer fiscal, pas société par société. En dessous des deux seuils, l’article 167 bis ne s’applique pas, ce qui ne dispense pas de traiter les autres conséquences du départ : preuves du transfert de domicile, biens immobiliers conservés, déclarations de l’année du départ.
Quelles plus-values sont visées
Trois catégories entrent dans l’assiette.
- Les plus-values latentes sur les droits sociaux, valeurs, titres ou droits détenus au jour du transfert. Elles sont calculées par différence entre la valeur des titres à cette date et leur prix d’acquisition.
- Les créances issues d’une clause de complément de prix, lorsque la cession antérieure en prévoyait une.
- Les plus-values en report d’imposition, dont l’imposition avait été différée, notamment dans un schéma d’apport-cession relevant de l’article 150-0 B ter du CGI.
L’imposition est établie au taux forfaitaire de 12,8 % prévu à l’article 200 A du CGI, l’option pour le barème progressif restant ouverte, et les prélèvements sociaux s’y ajoutent.
Le sursis de paiement : de plein droit ou sur demande
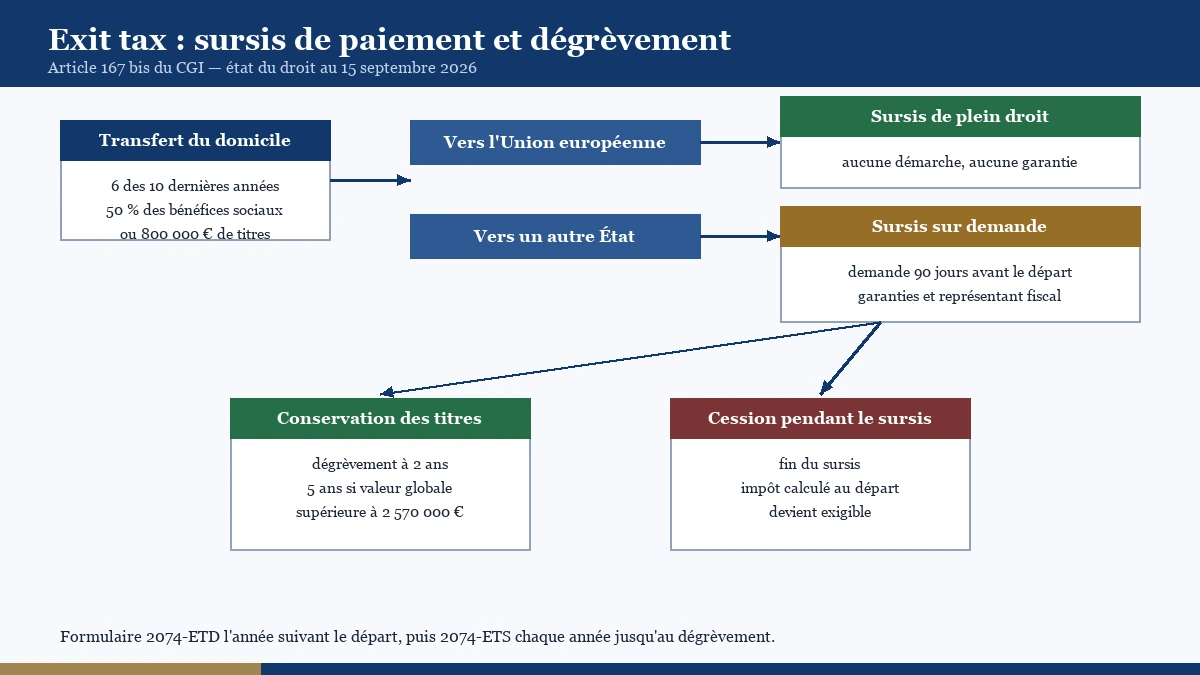
C’est ici que se joue l’essentiel.
Le sursis de plein droit s’applique lorsque le contribuable transfère son domicile dans un État membre de l’Union européenne, ou dans un État ou territoire ayant conclu avec la France une convention d’assistance administrative contre la fraude et l’évasion fiscales et une convention d’assistance mutuelle en matière de recouvrement, d’une portée comparable à celle de la directive 2010/24/UE. Aucune démarche préalable, aucune garantie : l’impôt est établi mais son paiement est suspendu.
Le sursis sur demande concerne les autres destinations. Il suppose une demande expresse, la désignation d’un représentant fiscal et la constitution de garanties propres à assurer le recouvrement. Pour les transferts intervenus depuis le 22 novembre 2019, cette demande doit être présentée au plus tard quatre-vingt-dix jours avant le transfert, avec une proposition de garanties. Ce délai est la première cause d’exit tax exigible au départ : une demande tardive fait perdre le bénéfice du sursis.
Quand l’impôt est-il dégrevé ?
Le sursis n’est pas une simple facilité de trésorerie : il débouche sur un dégrèvement si les titres sont conservés.
- Deux ans après le transfert, lorsque les titres figurent toujours dans le patrimoine du contribuable.
- Cinq ans lorsque la valeur globale des titres excède 2 570 000 € à la date du transfert.
Trois autres événements emportent également dégrèvement : le décès du contribuable, la donation des titres et le retour du domicile en France. En cas de retour, la personne est replacée dans la situation fiscale qui aurait été la sienne si elle n’avait jamais quitté le territoire pour l’imposition de ces titres.
À l’inverse, la cession, le rachat, le remboursement ou l’annulation des titres pendant la période de surveillance met fin au sursis : l’impôt calculé au départ devient exigible.
Les déclarations à déposer
| Formulaire | Objet | Échéance |
|---|---|---|
| 2074-ETD | Déclaration des plus-values latentes, créances de complément de prix et plus-values en report | L’année suivant le départ, avec la déclaration de revenus. Pour une demande de sursis sur demande, au plus tard 90 jours avant le transfert, accompagnée de la proposition de garanties |
| 2074-ETS | Suivi annuel de l’impôt en sursis | Chaque année tant que le sursis court, jusqu’au dégrèvement |
Le suivi annuel est trop souvent négligé. L’absence de déclaration de suivi expose à la remise en cause du sursis, alors même que les titres n’ont pas été cédés.
Un exemple chiffré
Une fondatrice détient 62 % du capital d’une société, valorisés 3 100 000 € au jour de son départ. Son prix d’acquisition est de 250 000 €. Elle est domiciliée en France depuis quinze ans et s’installe en Espagne.
- Assiette : plus-value latente de 2 850 000 €. Les deux conditions sont remplies, la participation dépassant 50 % des bénéfices sociaux.
- Impôt établi : 2 850 000 € × 12,8 % = 364 800 € au titre de l’impôt sur le revenu, augmentés des prélèvements sociaux.
- Décaissement au départ : zéro. L’Espagne étant un État membre de l’Union européenne, le sursis s’applique de plein droit, sans garantie ni demande préalable.
- Dégrèvement : la valeur globale des titres, 3 100 000 €, dépasse 2 570 000 €. Le délai est donc de cinq ans, et non de deux.
- Si elle cède au bout de trois ans : le sursis prend fin, l’impôt de 364 800 € devient exigible, sous déduction des mécanismes de correction prévus lorsque la valeur de cession est inférieure à la valeur retenue au départ.
Le même départ vers un État hors Union européenne aurait supposé une demande de sursis déposée au plus tard quatre-vingt-dix jours avant le transfert, avec constitution de garanties.
Peut-on « éviter » l’exit tax ?
La question revient dans presque toutes les recherches sur le sujet. La réponse juridique tient en trois verbes, et aucun d’eux n’est « éviter ».
- Différer : c’est l’objet du sursis, puis du dégrèvement à deux ou cinq ans. Dans une expatriation durable au sein de l’Union européenne, l’exit tax ne donne lieu à aucun paiement.
- Purger : la donation des titres avant le départ transmet la plus-value latente et emporte dégrèvement, moyennant des droits de donation. Le calcul comparatif est développé dans notre article : purger la plus-value latente.
- Se conformer : déposer la 2074-ETD, puis les 2074-ETS annuelles. C’est le manquement déclaratif, plus que le montant, qui transforme un sursis en dette exigible.
Une domiciliation de façade destinée à échapper à cette imposition n’est pas une option. La domiciliation fiscale fictive à l’étranger constitue une circonstance aggravante de la fraude fiscale au sens de l’article 1741 du CGI, punie de sept ans d’emprisonnement et de 3 000 000 € d’amende.
Ce que la loi de finances pour 2026 a changé, et ce qu’elle n’a pas changé
Rien, sur ce dispositif. La loi n° 2026-103 du 19 février 2026 n’a pas modifié l’article 167 bis, dont la version en vigueur remonte au 1er janvier 2024. Les propositions visant à allonger la période de surveillance après le départ n’ont pas été retenues. Elles figurent en revanche dans plusieurs programmes recensés pour 2027 : nous les suivons dans notre recensement daté des propositions.
À retenir
- Deux conditions cumulatives : six ans de domiciliation sur dix, et 50 % des bénéfices sociaux ou 800 000 € de titres.
- Vers l’Union européenne, le sursis est de plein droit et aucun paiement n’intervient au départ ; ailleurs, la demande se dépose 90 jours avant le transfert.
- Le dégrèvement intervient à deux ans, ou à cinq ans au-delà de 2 570 000 € de titres, à condition d’avoir déposé chaque année la déclaration de suivi.
Questions fréquentes
Qui est concerné par l’exit tax ?
Les personnes domiciliées en France au moins six des dix années précédant leur départ, détenant des titres représentant au moins 50 % des bénéfices sociaux d’une société ou d’une valeur globale supérieure à 800 000 €.
Comment fonctionne le sursis de paiement ?
Il suspend le paiement de l’impôt établi au départ. Il joue de plein droit vers un État de l’Union européenne ou un État lié à la France par des conventions d’assistance équivalentes à la directive 2010/24/UE. Ailleurs, il suppose une demande, un représentant fiscal et des garanties.
Comment calculer l’exit tax ?
La base est la différence entre la valeur des titres au jour du transfert et leur prix d’acquisition. Le taux est de 12,8 % au titre de l’impôt sur le revenu, avec option pour le barème, augmenté des prélèvements sociaux.
Quel formulaire faut-il déposer et quand ?
La 2074-ETD l’année suivant le départ, avec la déclaration de revenus. Pour un sursis sur demande, elle se dépose au plus tard 90 jours avant le transfert, avec la proposition de garanties. La 2074-ETS assure ensuite le suivi annuel.
L’exit tax a-t-elle été supprimée ?
Non. Le dispositif a été aménagé en 2019, en particulier sur la durée de la période de surveillance, mais il reste en vigueur à l’article 167 bis du CGI.
Que se passe-t-il si je reviens en France ?
Le retour du domicile en France emporte dégrèvement lorsque les titres figurent encore dans le patrimoine. Le contribuable est replacé dans la situation qui aurait été la sienne s’il n’était jamais parti, pour l’imposition de ces titres.
Préparer votre départ
Le coût réel d’un départ dépend de l’ordre des opérations et du respect des délais déclaratifs. Nous chiffrons les options, préparons la 2074-ETD et assurons le suivi jusqu’au dégrèvement. Voir notre page avocat expatriation fiscale à Paris et notre article sur les déclarations de l’année du départ. Chaque situation est particulière et mérite une analyse dédiée.
Sources officielles
- Article 167 bis du code général des impôts, imposition des plus-values latentes en cas de transfert du domicile hors de France – Légifrance
- Article 200 A du code général des impôts, taux forfaitaire de 12,8 % – Légifrance
- Article 150-0 B ter du code général des impôts, plus-values en report – Légifrance
- Article 1741 du code général des impôts, fraude fiscale et circonstances aggravantes – Légifrance
- Direction générale des finances publiques, « Je quitte la France, suis-je concerné par l’exit tax ? », page mise à jour le 10 mars 2026 – impots.gouv.fr
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026 – Légifrance
Cet article présente l’état du droit à titre d’information générale, vérifié à la date de publication. Il ne constitue pas une consultation juridique. Chaque situation est particulière et mérite une analyse dédiée. Contenu conforme aux règles déontologiques de la profession d’avocat.

